


当事務所の場合
経験豊富な税理士が、
一件一件、直接丁寧に確認。
土地の形状や利用状況などを細かく確認し、適用できる特例や評価方法を一つずつ検討。
専門的な判断まで税理士自身が行い、
適正な相続税申告につなげます。

京都市中京区で創業約60年の宮岸会計税理士事務所が運営《相続税申告・生前対策・生前贈与・贈与税申告・遺言書・遺産分割協議書》の無料相談・サポートならお任せください。
相続財産や相続人の情報から、相続税のおおよその金額を簡単に試算できます。
申告が必要かどうか、今後の対策を考えるための目安としてご活用ください。
なお、このシミュレーションは、実際の相続税額や申告の要否を確定するものではありません。
 相続税の申告は
死亡日の翌日から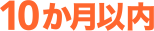 です

期限を過ぎると、「小規模宅地等の特例」や「配偶者の税額軽減」などの適用に影響するほか、無申告加算税や延滞税がかかる場合があります。相続が発生したら、できるだけお早めにご相談ください。
実際の相続税額は、京都特有の土地評価、小規模宅地等の特例、遺産の分け方などによって異なります。
より詳しい税額については、シミュレーション結果をもとにご相談ください。
相続税の「評価と申告」は「誰が見るか」で変わります。
経験豊富な税理士が、
一件一件、直接丁寧に確認。
土地の形状や利用状況などを細かく確認し、適用できる特例や評価方法を一つずつ検討。
専門的な判断まで税理士自身が行い、
適正な相続税申告につなげます。
多くの案件をこなすため、
税理士資格のない人員で作業分担。
確認や作業を複数のスタッフで行うため、担当者の経験や知識によって土地・建物の評価に差が生じる場合や、複雑な土地や特例の適用など、専門的な判断が必要なケースで、適切な判断に至らないといったことも起こり得ます。

特に土地を含む不動産は、評価する人の経験や知識が重要です。
当事務所は京都市内の持ち家・不動産評価に精通し、半世紀以上培った経験を活かして
一つひとつ丁寧に見極めます。

| 遺産総額の区分 | 税理士の基本報酬(税抜) |
|---|---|
| 3600万円未満 | 200,000円 |
| 5000万円未満 | 300,000円 |
| 7000万円未満 | 500,000円 |
| 1億円未満 | 700,000円 |
| 2億円未満 | 1,000,000円 |
| 3億円未満 | 1,300,000円 |
| 4億円未満 | 1,600,000円 |
| 4億円以上 | 別途お見積り |

ご自身で想定しているより相続財産が多くなるケースがありますので、ご相談ください。
遺産総額が大きいほど、評価する上での経験値と専門性が必要になります。


特に不動産を
お持ちの方は
当事務所にお任せ
ください。
※ 遺産総額とは、プラスの財産の総額であり、借入金等の債務控除、不動産の評価減額、小規模宅地等の特例適用、生命保険等の非課税枠を適用する前の金額を指します。
※相続税申告の料金は、上記の「基本報酬」(税抜)に、相続人数や土地評価等に応じた「加算報酬」を合計した金額となります。(料金案内はこちら)
「自分には大きな相続は関係ない」と
思っている方も、一度ご相談ください。

